【技术文章】浅谈四方支付平台
基本概念
四方支付,又称聚合支付,主要从事聚合第三方支付平台、合作银行及其他服务商等接口,对外提供综合支付结算业务。
四方支付属于支付服务集成商,它集成了各种三方支付平台/合作银行/合作电信运营商/其他服务商接口,集合了各个第三方支付及多种支付渠道的优势,能够根据商户的需求进行个性化定制,形成支付通道资源互补优势,满足商户需求,提供适合商户的支付解决方案。第四方支付相对具有费率低,接入难度小,灵活性高等诸多优点,为广大支付需求客户提供了更强大,更便捷的服务,满足客户的多方位需求。
业务分析
平台主要涉及三种订单业务,包括终端用户充值业务,终端用户提现业务,商户提现业务。
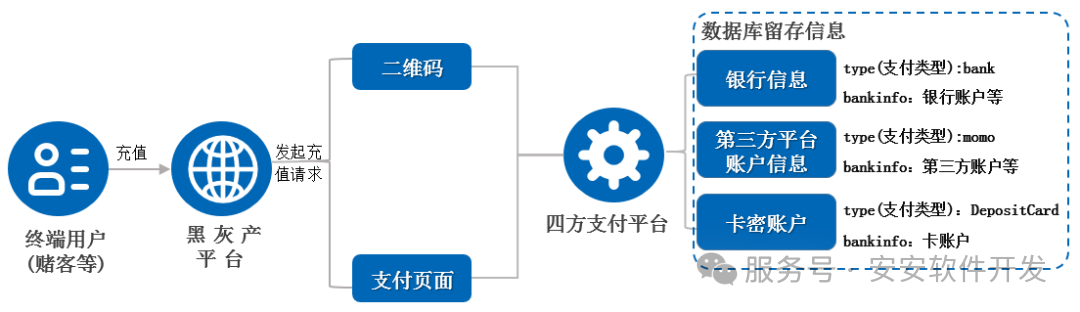
当终端用户发起充值时(我们以某赌客在赌博APP发起充值为例),赌博平台会将该充值请求推送到四方支付平台上,四方支付平台会创建充值订单,并且四方支付平台主动推送支付二维码或支付充值页面到赌客APP上,赌客通过扫二维码或者填写支付账户信息提交支付,完成充值过程。
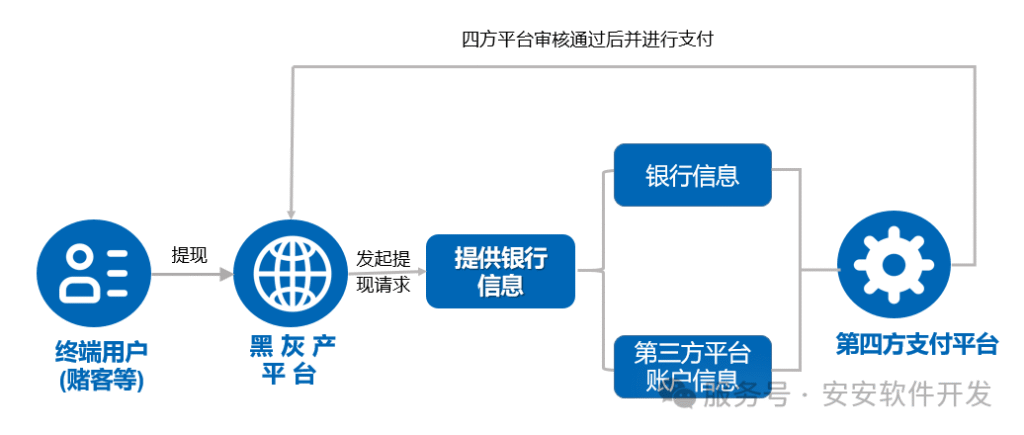
当终端用户发起提现时(我们以某赌客在赌博APP发起提现申请为例),该赌客在赌博APP上发起提现申请,赌博APP跳转到提现页面,赌客在填写账户、金额等信息并提交,系统会自动推送给四方支付平台,四方支付平台创建提现订单。商户方可向第四方支付平台发起进行审核提醒,经过人工审核无误后,平台执行线下转账并在线上通知赌客充值成功。
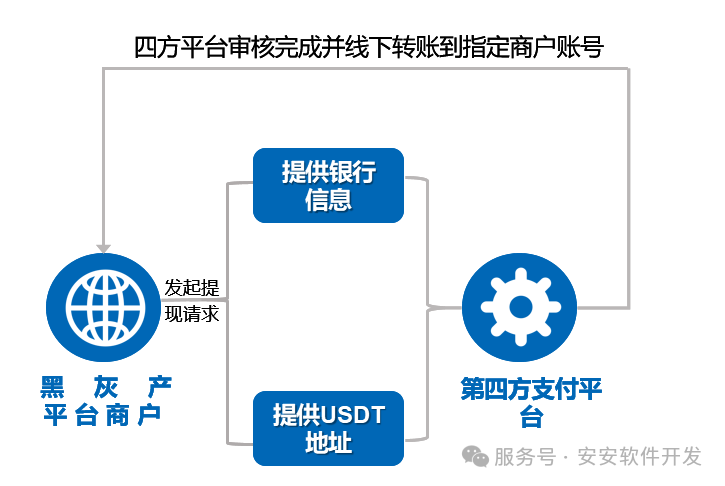
当商户在发起提现申请时,平台审核人员接收到商户提现请求后,会通过第三方通讯工具(如Telegram等)与商户进行联系,商户提供提现账户信息(银行卡/第三方支付账户/泰达币(USDT)等),平台人员通过线下转账后,将提现订单修改为已支付状态,完成商户提现全过程。
支付币种与支付通道
近年全国各地公安机关加大打击黑灰产业力度,严查第四方支付以及出台的“断卡”行动,有效地控制了国内第四方支付平台的恶意蔓延,因此大量第四方支付平台由国内转向国外发展,本文以越南盾与印度卢比作为示例,以下为越南与印度主流支付通道:
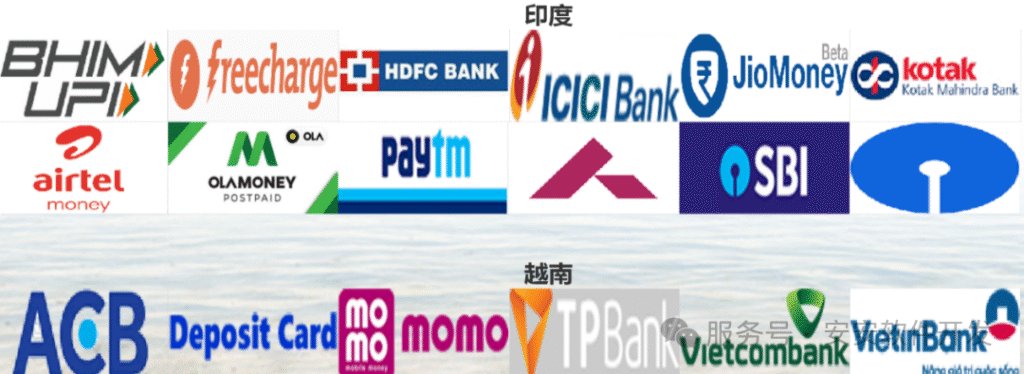
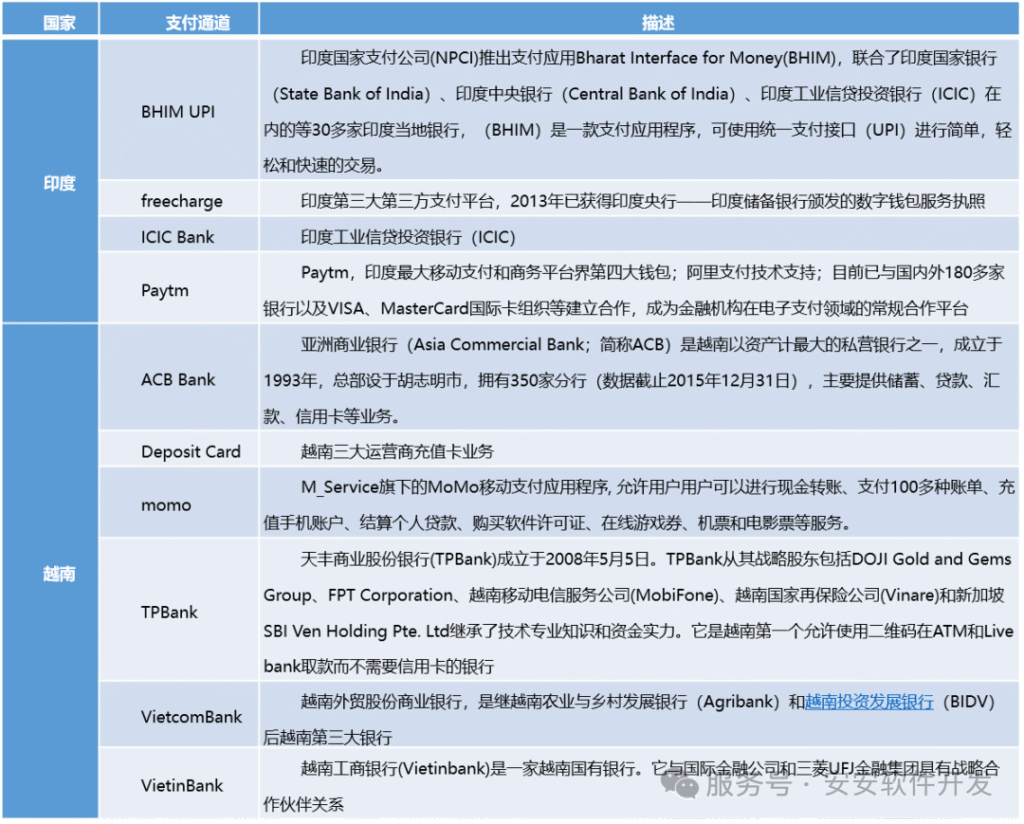
印度的主流支付方式有BHIM UPI、freecharge 、Paytm等,越南的主流支付方式有momo、Deposit Card、ACB Bank等,支付方式详见下表所示:
费率
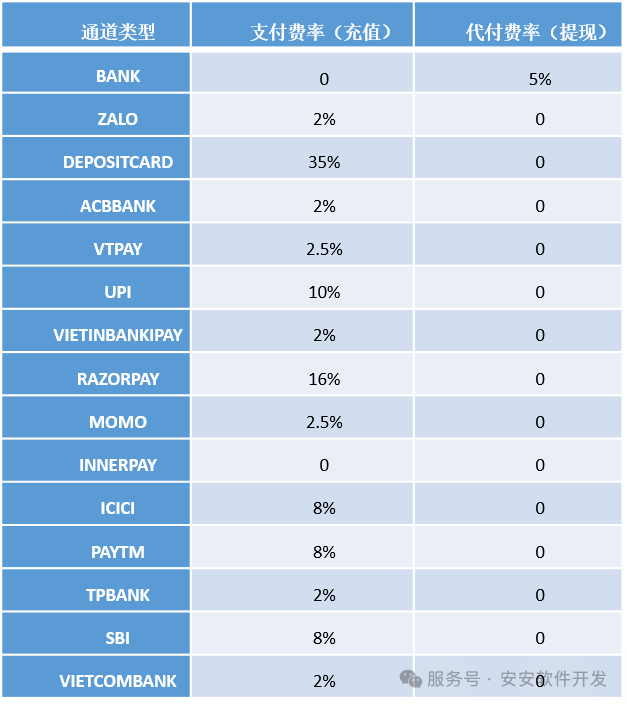
第四方支付平台提供印度与越南主流支付通道,商户根据自身需求按平台提供的开发接口文档对接相应的支付通道,每产生一个支付订单四方支付平台收取一定比例的通道手续费。通常情况下,合法市场的第四方支付平台向商家收取的手续费为0.38%-0.5%,同时还需要分出一部分利润给予第三方支付平台。而面向非法市场的第四方支付平台,收取的手续费在3%-6%左右。终端用户发起充值(或提现)时,平台按照不同通道类型收取手续费,如下表所示:
系统架构
四方支付平台一般包括以下子系统及相应的功能模块:
运营平台:四方支付平台搭建者使用的管理后台,主要包括以下功能:用户管理、代理管理、订单管理、提款管理、财务管理、通道管理、系统配置、码商管理、api管理等。
商户系统:四方支付平台为合作的商户提供的管理后台,主要包括以下功能:账户管理、财务管理、结算管理、订单管理、api管理等。
支付网关:四方支付平台搭建者对外提供支付的WEB接口服务。
搭建一套四方支付平台一般会有两个选择,一是选择开发一套四方支付系统,自己做服务商寻找上下游渠道;此外则是从事四方支付代理,以加盟四方支付平台的形式层层发展,从中抽成,对应的系统则会增加代理功能:
代理商系统:四方支付平台为其的代理商提供的管理后台,主要包括以下功能:代理管理、订单管理、提款管理、财务管理。
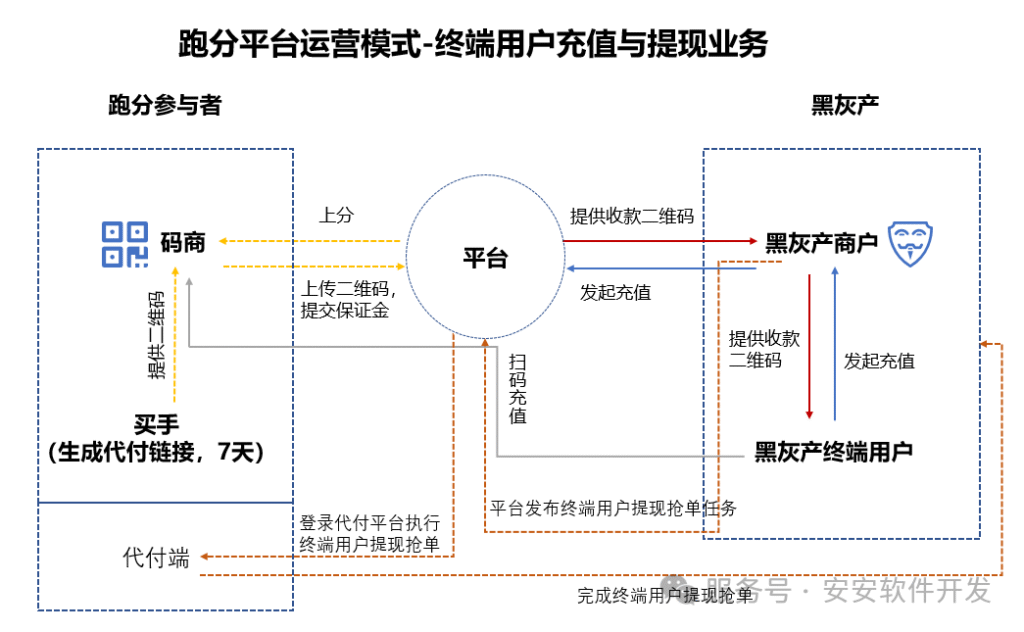
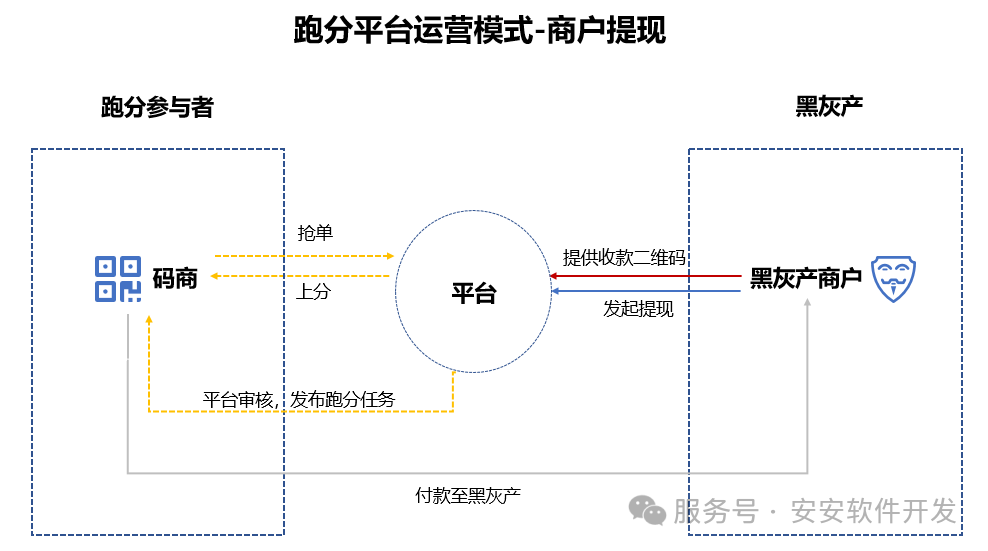
部分四方平台为降低自身平台风险,通过码商平台使资金更为分散与隐蔽。比如:终端用户充值时,由码商人员提供收款二维码,商户对接终端用户的充值请求,通过四方平台下发的抢单任务(跑分模式),实现终端用户充值。第四方支付平台从中赚取通道手续费以及码商交纳的保证金。另一方面,终端用户发起提现请求时,第四方支付平台的商户会向平台提交抢单任务,由码商进行抢单,最终实现终端用户提现。再者,商户提现的模式同样也是通过平台商户下发抢单任务来实现的。
新模式
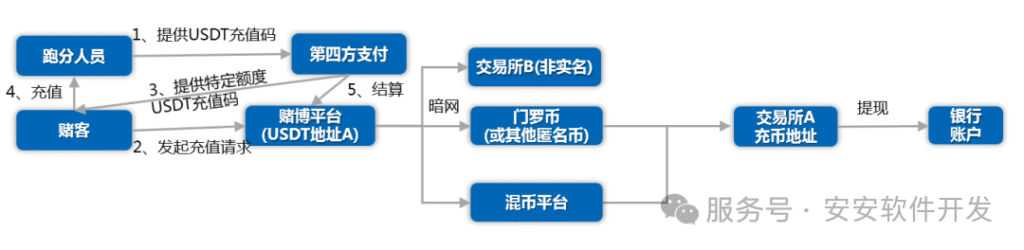
除传统的银行卡等支付渠道外,近年网络黑灰产团伙的违法所得会逐渐往虚拟货币方向层层流转。如下图所示,犯罪团伙通过暗网或混币平台或非实名交易所实现违法资金流转:
声明
以上资料仅为技术探索,资料来源于官方公共渠道。